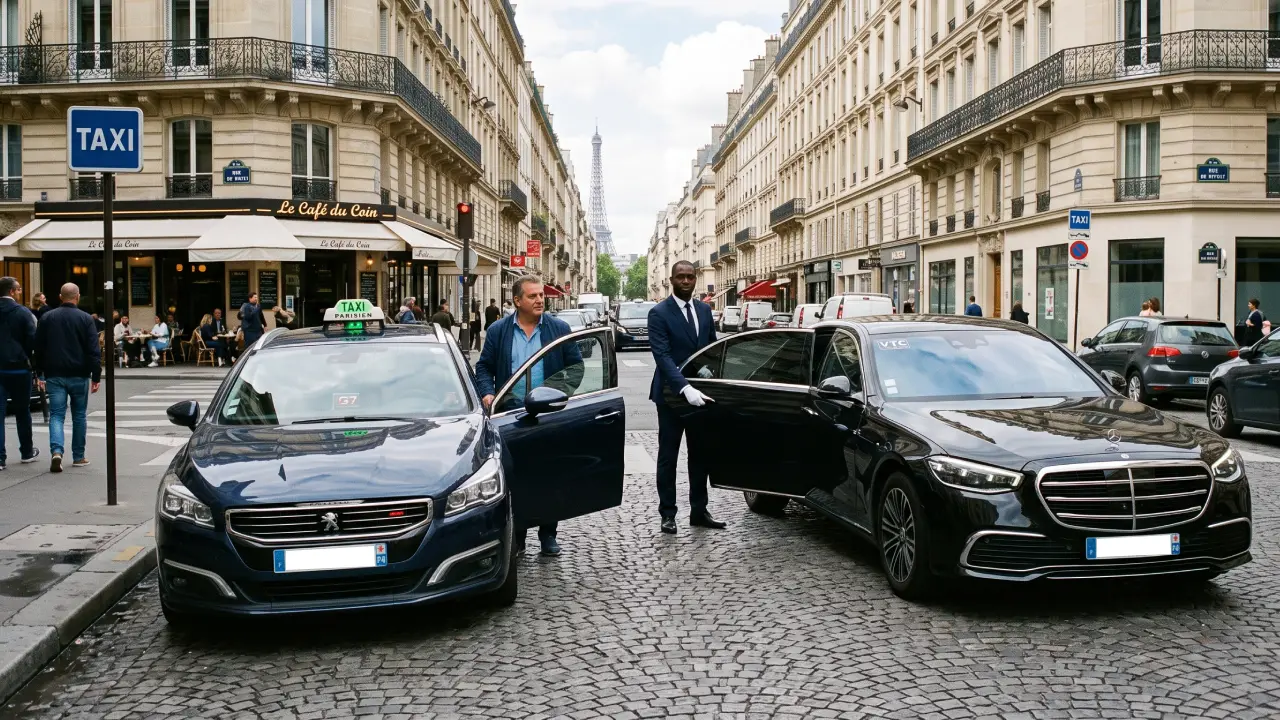
Un chauffeur gare sa voiture et hésite entre sa carte professionnelle VTC et une licence de taxi affichée à la vitre d’un confrère, et se demande soudain si son assurance actuelle couvre encore son activité du jour. Cette hésitation n’est pas anodine : assurance taxi et assurance VTC répondent à deux logiques différentes, même si les deux activités transportent des passagers contre rémunération. L’écart entre les deux ne vient pas du statut affiché sur un papier, mais du mode d’exercice qu’il autorise : la maraude pour le taxi, la réservation préalable pour le VTC.
Deux métiers, deux assurances qu’on confond trop souvent
Vous roulez peut-être depuis des années sans jamais avoir vérifié si votre assurance correspondait exactement à votre activité. C’est le cas de nombreux chauffeurs. Taxi et VTC partagent la route, partagent parfois les mêmes clients, mais ne partagent pas le même cadre d’assurances.
En 2024, la France compte environ 71 300 chauffeurs actifs sur les plateformes VTC, soit 27 % de plus qu’en 2023, selon le Ministère de la Transition écologique. Côté taxi, le dernier chiffre publié porte sur 2023 : près de 63 000 taxis, selon le rapport 2025 de l’Observatoire national des transports publics particuliers de personnes. Ces deux chiffres ne se comparent pas directement : le premier compte des chauffeurs actifs sur les plateformes, le second des taxis recensés à partir des autorisations de stationnement. Pour une même année, 2023, ce rapport recense plus de 56 000 chauffeurs actifs sur les plateformes VTC et près de 63 000 taxis.
Cette croissance rapide du nombre de chauffeurs VTC change la donne pour les assureurs. Plus de chauffeurs en activité, c’est plus de contrats à calibrer, et davantage de vigilance sur ce que chaque statut impose réellement. La confusion entre les deux assurances ne vient pas des garanties elles-mêmes. Elle vient du fait que la majorité des chauffeurs ignore le rôle central de la licence taxi ou de la carte professionnelle VTC dans la détermination de leurs obligations.
Depuis avril 2024, la preuve d’assurance ne passe plus par la carte verte mais par le Fichier des véhicules assurés, selon Service-public.fr. Ce changement s’applique à tout véhicule immatriculé, taxi comme VTC. Retenez ceci : votre document professionnel, pas votre bon vouloir, dicte le contenu de votre contrat.
Ce que la licence change vraiment dans le contrat d’assurance
Le document professionnel que vous détenez, licence taxi ou carte VTC, est le déclencheur juridique unique qui impose l’ensemble de vos garanties obligatoires. Comprendre ce mécanisme vous permet d’anticiper n’importe quel changement de statut, plutôt que de redécouvrir vos obligations à chaque renouvellement.
Quelles garanties impose la carte professionnelle VTC ?
Pour exercer comme chauffeur VTC, l’inscription au registre des exploitants de VTC est obligatoire. Elle coûte 170 €, selon Entreprendre.service-public.fr. Le dossier d’inscription doit comporter une attestation d’assurance couvrant la responsabilité civile professionnelle (article L3120-4 du code des transports), distincte de l’assurance du véhicule. Attention à une confusion fréquente : l’amende de 3 750 € souvent citée sanctionne le défaut d’assurance du véhicule, qui constitue un délit (article L324-2 du code de la route). Le défaut de RC professionnelle relève, lui, du code des transports : l’exploitant peut être radié du registre lorsqu’une condition d’inscription n’est plus remplie, et le conducteur risque un avertissement ou le retrait temporaire ou définitif de sa carte professionnelle (article L3124-11). Dans les deux cas, l’activité de transport de personnes contre rémunération ne tolère aucune approximation contractuelle.
Le contrat VTC doit aussi intégrer une RC circulation, puisque vous transportez des passagers à titre onéreux. Ce n’est pas une option. Une assurance auto personnelle classique, celle que vous auriez pour un usage privé, ne suffit jamais pour une activité de transport rémunéré.
Voici les garanties obligatoires pour un chauffeur VTC titulaire de sa carte professionnelle :
RC professionnelle (dite aussi RC exploitation), exigée à l’inscription au registre des exploitants et couvrant les dommages liés à l’activité elle-même
RC circulation à titre onéreux, pour le transport rémunéré de personnes
Preuve d’assurance vérifiable via le Fichier des véhicules assurés
Toute centrale de réservation VTC doit elle-même fournir la preuve d’une assurance RC professionnelle et renouveler sa déclaration chaque année, selon le Ministère de la Transition écologique. Vous n’êtes donc pas seul dans la chaîne assurantielle : la plateforme qui vous connecte porte, elle aussi, une obligation propre.
Quelles garanties impose la licence taxi ?
Le taxi fonctionne sous une autorisation de stationnement, l’ADS. Cette autorisation change tout, car elle ouvre le droit à la maraude, un privilège refusé au VTC. Elle impose aussi des garanties spécifiques selon le territoire d’exercice.
À l’aéroport de Lyon Saint-Exupéry, par exemple, les taxis titulaires d’une autorisation de stationnement doivent détenir un permis de circuler, renouvelé chaque année. Pour l’obtenir, l’attestation d’assurance doit inclure la responsabilité civile passagers transportés, selon la Préfecture du Rhône. Cette exigence illustre bien que le taxi n’a pas seulement une RC générale : il peut devoir couvrir explicitement les personnes qu’il transporte.
Voici ce qu’impose une licence taxi avec ADS :
RC pro propre à l’activité de transport rémunéré
RC circulation à titre onéreux, comme pour le VTC
RC passagers transportés, exigée par exemple pour le permis de circuler des taxis de l’aéroport de Lyon Saint-Exupéry
Justificatif d’assurance renouvelé et vérifiable en cas de contrôle
Rouler sans assurance, pour un taxi comme pour un VTC, constitue un délit puni de 3 750 € d’amende, selon Service-public.fr. La sanction est identique. Ce qui diffère, c’est le contenu du contrat que chaque licence impose en amont.
Pourquoi le prix de l’assurance diverge autant entre les deux statuts
Deux chauffeurs, même zone, même véhicule, primes différentes. Ce n’est pas une anomalie. C’est le mécanisme central que peu d’assureurs expliquent clairement à leurs clients.
L’écart de prime entre taxi et VTC ne vient pas du statut administratif. Il vient du mode d’exercice, maraude contre réservation préalable, qui modifie directement le profil actuariel du risque. Deux chauffeurs installés au même endroit paieront des primes très différentes selon qu’ils peuvent marauder ou non. Ce mécanisme explique pourquoi comparer les tarifs d’un contrat à l’autre sans regarder le mode d’exercice sous-jacent conduit systématiquement à des conclusions fausses.
Comment la maraude modifie le calcul du risque pour un taxi
Le code des transports réserve le droit de marauder uniquement aux taxis disposant d’une autorisation de stationnement, sur le territoire de celle-ci, selon le Ministère de la Transition écologique. Marauder signifie rouler en quête de clients, s’arrêter n’importe où, circuler sans destination fixée à l’avance.
Cette liberté de mouvement augmente l’exposition au risque. Plus de kilomètres parcourus sans trajet planifié, plus d’arrêts imprévus, plus d’occasions d’accrochage en zone dense. L’assureur intègre ce facteur dans son calcul de prime, indépendamment de votre historique de conduite personnel. Les risques liés à la maraude ne se limitent pas aux collisions : le vol à l’arrêt, les vitres brisées en zone urbaine dense et les agressions restent des sinistres fréquents que les assureurs pondèrent dans leurs grilles tarifaires.
Pourquoi la réservation préalable change le profil de risque VTC
Le VTC fonctionne à l’inverse. Le code des transports impose une réservation préalable pour les VTC, selon le Ministère de la Transition écologique. Après une course, le conducteur doit retourner à son lieu d’établissement ou dans une zone de stationnement autorisée, sauf nouvelle réservation.
Il lui est interdit de s’arrêter, stationner ou circuler en quête de clients sur la voie publique. Ce cadre réduit les trajets à vide et les arrêts imprévus. Le trajet est connu avant le départ. Le risque, mécaniquement, s’en trouve modifié, et le profil de risque global s’améliore par rapport à une activité de maraude continue.
Les chauffeurs VTC actifs ont réalisé plus de 100 millions de courses en 2024, soit 16 % de plus qu’en 2023, selon une publication de l’ONT3P. Ce volume massif de trajets planifiés pèse aussi dans le calcul du risque, mais dans un sens différent de la maraude : c’est la fréquence qui compte, pas l’aléa du trajet.
L’effet caché de la zone d’exercice sur votre prime
La zone d’exercice compte autant que le mode. Un chauffeur qui roule en centre urbain dense affronte plus de trafic, plus de piétons, plus d’occasions de sinistre qu’un chauffeur en zone périurbaine. Ce facteur s’applique aux deux statuts, mais il se combine différemment selon que vous maraudez ou non.
Le revenu minimum par course pour un VTC doit être égal ou supérieur à 9 €, selon Entreprendre.service-public.fr. Ce seuil donne une idée de l’ordre de grandeur économique que l’assureur observe pour calibrer une couverture RC exploitation adaptée à votre chiffre d’affaires réel. Ces tarifs planchers, combinés à la zone géographique et au profil du conducteur, forment la base sur laquelle chaque assureur construit sa grille de primes individuelle.
Ce que couvrent réellement les garanties, au-delà du socle obligatoire
La responsabilité civile obligatoire couvre les dommages causés à autrui. Elle ne protège jamais le conducteur ni son propre véhicule. C’est une distinction que beaucoup de chauffeurs découvrent trop tard, au moment d’un sinistre.
Le socle obligatoire : responsabilité civile et rien de plus
La loi impose à tout conducteur de véhicule terrestre à moteur une assurance auto comportant au minimum la garantie responsabilité civile, selon Service-public.fr. Cette garantie, souvent appelée assurance « au tiers », constitue le niveau minimal de protection obligatoire. Elle s’applique aux taxis comme aux VTC, quel que soit le profil du conducteur ou son ancienneté dans le métier.
Un détail surprend souvent les chauffeurs : cette obligation s’applique même si le véhicule ne circule pas, dès lors qu’il reste destiné au transport, précise Service-public.fr. Une voiture VTC garée sur un terrain privé doit rester assurée tant qu’elle n’est pas rendue définitivement impropre à la circulation.
Au-delà du minimum : quelles protections optionnelles choisir ?
La RC seule laisse un vide énorme. Si votre véhicule est volé, endommagé par un tiers non identifié, ou si vous êtes blessé au volant, le socle obligatoire ne rembourse rien. Cumuler activité de transport et usage personnel rend les garanties optionnelles indispensables, pas superflues.
Voici les garanties optionnelles à évaluer selon votre situation :
Garantie dommages tous accidents, pour couvrir votre véhicule même en cas de responsabilité totale
Garantie vol, particulièrement utile en zone urbaine dense
Garantie protection du conducteur, pour vos propres blessures au volant
Garantie bris de glace, fréquente sur les véhicules à fort kilométrage
Garantie valeur à neuf, pour un véhicule récent financé à crédit
Le choix dépend de votre valeur de véhicule, de votre zone de circulation, et de votre tolérance au risque financier en cas de sinistre. Il n’existe pas de réponse unique : un chauffeur en leasing sur véhicule neuf n’a pas les mêmes besoins qu’un chauffeur roulant sur un véhicule amorti depuis cinq ans. Pour choisir entre ces options, comparez plusieurs devis d’assureurs auto spécialisés dans le transport de personnes, car les tarifs et les franchises varient fortement d’un contrat à l’autre selon votre profil de conducteur.
Le vol de véhicule reste l’un des sinistres les plus coûteux pour un chauffeur professionnel, car il prive immédiatement d’outil de travail. Comparer les tarifs de la garantie vol proposée par différents assureurs, en tenant compte de la valeur réelle du véhicule et du système antivol installé, permet d’éviter une franchise disproportionnée par rapport au risque réel encouru sur votre zone d’exercice.